Accumulo su fotovoltaico già operativo, l'Agenzia delle Entrate conferma l'IVA al 22%
Articolo Precedente

Articolo Successivo
 Redazione Economia
-
Un sistema di accumulo elettrochimico acquistato per essere integrato a un impianto fotovoltaico già in esercizio non può beneficiare dell'aliquota IVA ridotta del 10%, ma deve scontare l'imposta ordinaria del 22%. È la conclusione a cui è giunta l'Agenzia delle Entrate con la risposta a interpello n. 181 del 2026, un documento che mette un punto fermo su una questione interpretativa piuttosto frequente tra gli operatori del settore energetico.
Il caso esaminato: un BESS alimentato da fotovoltaico e rete
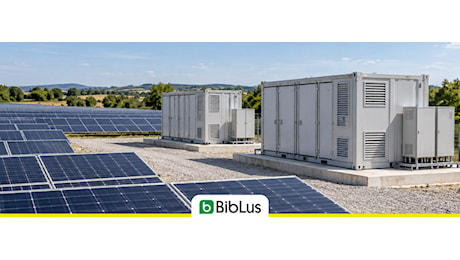
La vicenda riguarda una società che produce energia elettrica attraverso un impianto fotovoltaico già autorizzato, allacciato e pienamente operativo. L'azienda intendeva acquistare un sistema di accumulo — tecnicamente un Battery Energy Storage System, composto da due unità di stoccaggio e dalle relative apparecchiature di conversione — da affiancare all'impianto esistente. Il funzionamento previsto è di tipo ibrido: la batteria si sarebbe caricata in parte con l'energia prodotta dai pannelli solari, per circa 700 MWh annui, e in parte con energia prelevata dalla rete nazionale, per circa 2.500 MWh all'anno. L'energia così stoccata sarebbe stata destinata al differimento dell'utilizzo, alla partecipazione ai mercati elettrici e ai servizi ancillari.
Il fornitore aveva prospettato l'applicazione dell'aliquota ordinaria, mentre la società acquirente riteneva spettasse il 10%, richiamando l'unitarietà del bene e il suo collegamento funzionale all'impianto fotovoltaico. Da qui l'interpello, che ha portato alla pronuncia dell'Amministrazione finanziaria.
La ratio della norma agevolativa e i limiti interpretativi
Il quadro normativo di riferimento è quello delineato dalla Tabella A, parte III, allegata al D.P.R. n. 633 del 1972. Il numero 127-quinquies prevede l'aliquota ridotta per gli impianti di produzione di energia elettrica da fonte solare fotovoltaica ed eolica, mentre il successivo numero 127-sexies estende il beneficio ai beni finiti — esclusi materie prime e semilavorati — forniti per la costruzione di tali impianti. L'Agenzia ha più volte ribadito, richiamando le risoluzioni n. 22/1998 e n.
2/2000, che l'elenco delle opere agevolabili è da considerarsi tassativo e che le norme di favore non sono suscettibili di applicazione analogica.
Il punto centrale della pronuncia riguarda la qualificazione del sistema di accumulo. Secondo gli uffici fiscali, il beneficio fiscale spetta unicamente ai componenti finiti che risultino concretamente utilizzati per la realizzazione dell'impianto, non essendo sufficiente che gli stessi siano semplicemente utili o funzionali all'attività di chi utilizza l'impianto. Nel caso specifico, l'impianto fotovoltaico era già in esercizio e perfettamente idoneo a produrre energia anche senza l'accumulatore, circostanza che ha pesato in modo decisivo sull'esclusione dell'agevolazione.
Produzione e stoccaggio: due funzioni tecnicamente distinte
La risposta n. 181/2026 si sofferma sulla distinzione tra generazione e immagazzinamento dell'energia. Richiamando la disciplina europea e nazionale del mercato elettrico, l'Agenzia evidenzia come si tratti di attività tecnicamente differenti: il sistema di accumulo può essere integrato con un impianto di produzione, ma questa integrazione non rende equivalenti le due funzioni. L'accumulatore, in altri termini, non produce energia ma la immagazzina soltanto, e non può quindi essere considerato un componente finito utilizzato per la realizzazione dell'impianto fotovoltaico.
La pronuncia esclude altresì che l'installazione del BESS possa configurarsi come ampliamento dell'impianto esistente assimilabile a una nuova costruzione parziale. Il collegamento funzionale al fotovoltaico, per quanto evidente, non è stato ritenuto sufficiente a mutare la qualificazione fiscale dell'operazione.
Nel caso di specie, peraltro, il sistema di gestione della batteria avrebbe deciso autonomamente quando prelevare energia dal sole, quando attingere dalla rete e quando rendere disponibile l'energia per i servizi di mercato, circostanza che ha ulteriormente corroborato la tesi della autonomia funzionale dell'accumulatore rispetto all'impianto di generazione.
Le implicazioni per gli operatori del settore
La decisione dell'Agenzia delle Entrate si inserisce in un contesto in cui l'integrazione di sistemi di accumulo su impianti fotovoltaici esistenti è una pratica sempre più diffusa, sostenuta da tecnologie di accoppiamento in corrente alternata che consentono di aggiungere batterie senza intervenire sulla sezione in corrente continua dell'impianto originario.
La pronuncia chiarisce che, ai fini IVA, la valutazione non può prescindere dalla destinazione effettiva del bene: se l'accumulatore serve esclusivamente a immagazzinare energia, anche quando questa proviene in parte dalla rete, l'aliquota applicabile resta quella ordinaria.
La risposta a interpello è stata illustrata da FiscoOggi il 15 ottobre 2026 e ha già iniziato a circolare tra i professionisti del settore come riferimento per le operazioni di cessione e installazione di sistemi di storage su impianti già operativi. Il documento richiama anche precedenti giurisprudenziali della Corte di cassazione, in particolare le sentenze n. 30138/2019 e n. 11690/2021, che avevano già posto l'accento sulla necessità che i componenti finiti siano concretamente adoperati per la realizzazione dell'impianto agevolato, e non semplicemente collegati a esso.
Puoi riutilizzare questo articolo o riprenderne i contenuti, anche parzialmente, citando la fonte con link attivo a informazione.news, il portale online di notizie e approfondimenti.
