Cedolare secca e affitti brevi: modulo unico e conduttore società
Articolo Precedente

Articolo Successivo
 Redazione Interno
-
La cedolare secca può essere applicata anche quando il conduttore è una società che firma il contratto nell'esercizio della propria attività, a condizione che l'immobile sia davvero destinato a uso abitativo e che il locatore sia una persona fisica che non agisce in regime d'impresa. È questo il criterio decisivo nei contratti di locazione abitativa con inquilino giuridico, e si affianca a una novità che riguarda gli affitti brevi: la Conferenza Unificata tra Governo, Regioni ed Enti locali ha approvato nella seduta del 1° ottobre uno schema standard di comunicazione per le locazioni turistiche.
Il modulo unico per le locazioni brevi e turistiche
L'intesa dà il via libera formale all'adozione dello schema standard per la Comunicazione di inizio attività per locazione breve e turistica nel comparto del turismo. Il testo è accompagnato dall'aggiornamento del modello per l'esercizio del commercio all'ingrosso, che riguarda i settori commercio e artigianato. L'obiettivo è mettere ordine in un comparto a lungo segnato da una pesante frammentazione burocratica: fino a oggi ogni amministrazione poteva muoversi con moduli propri, con campi e canali di trasmissione diversi da un territorio all'altro. Sul fronte dei controlli resta in vigore il codice identificativo nazionale, il CIN, obbligatorio per le unità abitative destinate alle locazioni turistiche, la cui assenza comporta sanzioni da 800 a 8.000 euro.
Quanto pesano davvero gli affitti brevi sul patrimonio immobiliare
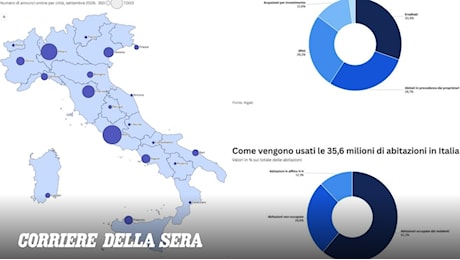
I numeri del rapporto «Mappatura e provenienza del patrimonio immobiliare italiano immesso sul circuito degli affitti brevi», elaborato dal Centro Studi dell'Associazione italiana gestori affitti brevi (Aigab), ridimensionano il peso del fenomeno. Gli annunci online sono complessivamente 509 mila, appena l'1,4% dei 35,6 milioni di immobili residenziali presenti nel Paese. Rapportati alle abitazioni non occupate, che sono 9,6 milioni, gli stessi annunci ne rappresentano il 5,3%. Il rapporto segnala che l'ombra dell'overtourism si concentra soprattutto sui centri storici, dove la presenza di case vacanza è più visibile rispetto alla media nazionale.
Cedolare secca: requisiti, conduttore impresa e canone concordato
Sul conduttore società l'interpretazione non è stata sempre lineare. Per anni l'Agenzia delle Entrate, a partire dalla circolare 26/E del 2011, ha escluso la cedolare secca quando l'inquilino agisce nell'esercizio di un'attività d'impresa, arte o professione; la Cassazione, con sentenze degli ultimi anni, tra cui la 12395 del 2024, ha invece riconosciuto il regime in presenza di un uso effettivamente abitativo dell'immobile. Contano dunque la destinazione concreta dell'appartamento e la natura non imprenditoriale del locatore, non la qualifica del soggetto che occupa l'alloggio.
Diverso è il caso dei contratti a canone concordato, per i quali l'aliquota ridotta al 10% richiede la verifica di requisiti contrattuali e territoriali. Assumono rilievo la conformità all'accordo territoriale, la corretta determinazione del canone e, per i contratti non assistiti dalle organizzazioni di categoria, l'attestazione di rispondenza, quando necessaria. Il mancato rispetto di queste condizioni porta al disconoscimento dell'aliquota agevolata, un effetto distinto dalle irregolarità dichiarative, di versamento e di registrazione, ciascuna con le proprie sanzioni.
Puoi riutilizzare questo articolo o riprenderne i contenuti, anche parzialmente, citando la fonte con link attivo a informazione.news, il portale online di notizie e approfondimenti.
